先に結論 2026年10月から2割ぶん自腹が増える
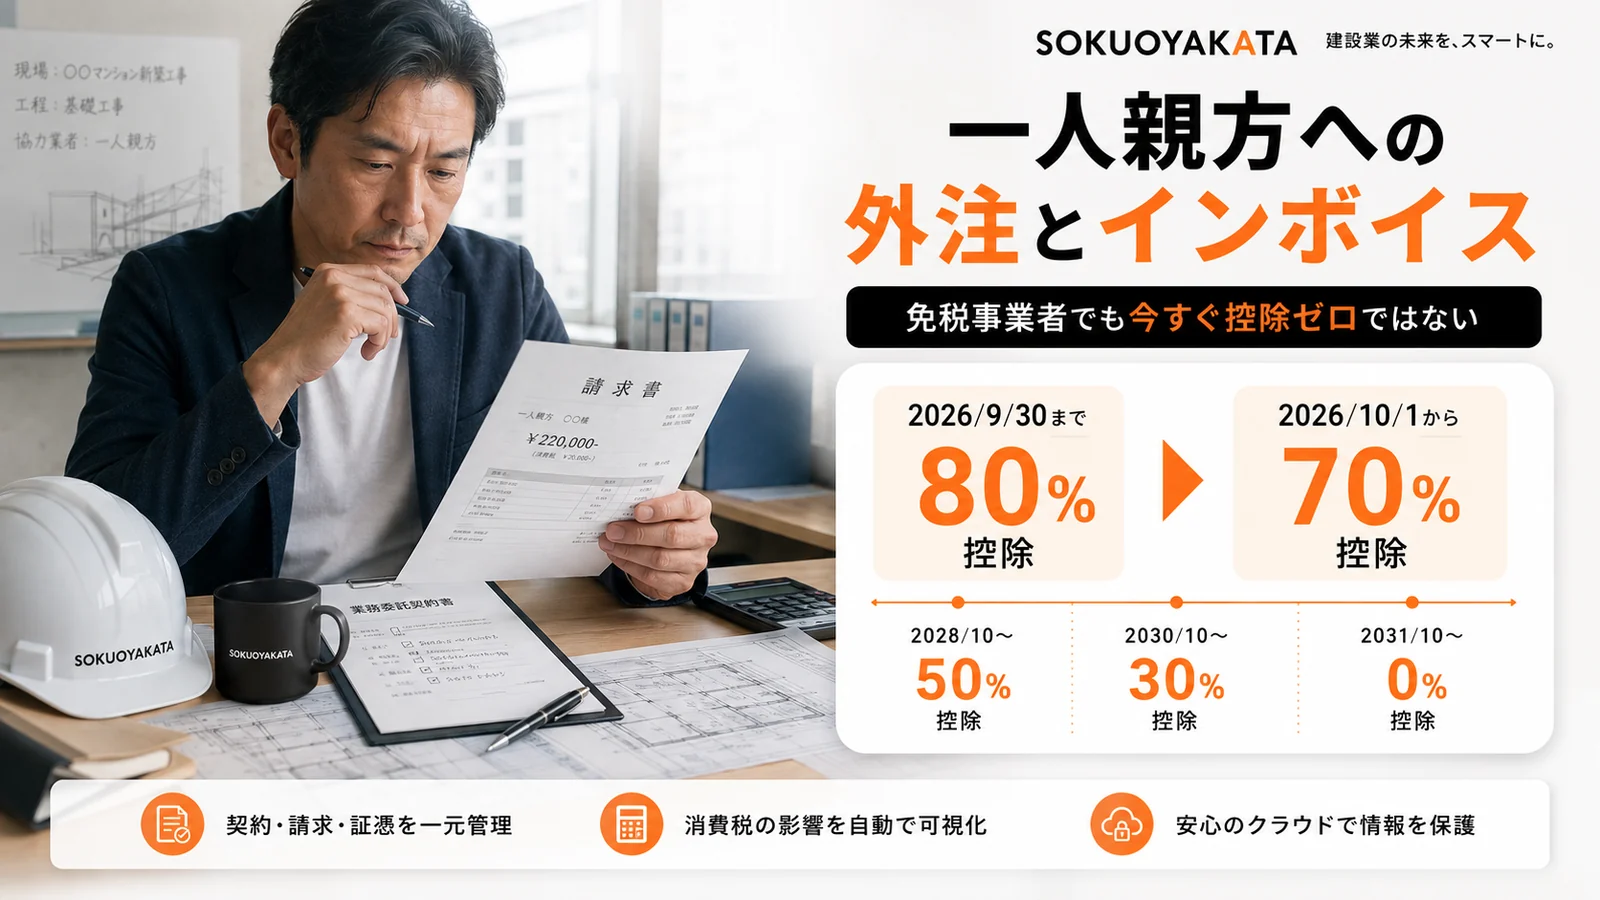
インボイスに登録していない相手へ外注したとき、これまでは支払った消費税相当額の80%を差し引けていた。2026年10月1日からこれが70%に下がる。差の10%は元請の負担として残る。同じ時期にもう一つ、これまで年10億円だった金額の上限が1億円へ引き下げられる。年間の外注が1億円を超える会社は、超えた部分について経過措置そのものが使えなくなる。
- 登録していない相手への外注が多いほど、負担の増え方が大きい
- 見積を80%のまま計算していると、粗利が想定より減る
- 年間の外注が1億円を超える会社は、上限にも当たる
下がり方の全体
経過措置は一度で終わらない。2026年10月の引き下げは途中の一段で、2031年10月に控除できなくなるまで段階的に下がる。
| 期間 | 差し引ける割合 |
|---|---|
| 2023年10月1日から3年間 | 80% |
| 2026年10月1日から2年間 | 70% |
| 2028年10月1日から2年間 | 50% |
| 2030年10月1日から1年間 | 30% |
| 2031年10月1日以降 | 控除できない |
いま外注先の構成を変えないままだと、2年ごとに負担が増え続ける。2026年の一段だけを見て対応を決めると、2028年にもう一度同じ検討をすることになる。
新しく入る1億円の上限
国税庁は次のように書いている。
7・5・3割控除については、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年又は事業年度で1億円(改正前:10億円)を超える場合には、その超えた部分の課税仕入れについて適用できません。
適用は「令和8年10月1日以後に開始する課税期間から」とされている。課税期間の途中から急に変わるのではなく、その日以後に始まる事業年度からになる。3月決算の会社なら2027年4月開始の期からで、9月決算なら2026年10月開始の期からになる。自社の決算月で、いつからかが1年近くずれる。
1億円は取引先ごとではなく合計で見る
条文の書き方は「一のインボイス発行事業者以外の者からの課税仕入れの合計額」だが、これは登録していない相手からの仕入れを全部足した額を指す。1社あたり1億円ではない。登録していない一人親方10人に年1,200万円ずつ払っていれば、合計1億2,000万円で上限に当たる。
建設・設備業でどこに効くか
この制度が重く効くのは、職人への外注が原価の大きな部分を占める業種だ。材料を仕入れて売る商売とは効き方が違う。
| 会社の形 | 2026年10月からの効き方 |
|---|---|
| 外注が原価の半分以上・相手の多くが未登録 | 負担が最も増える。見積の作り直しが要る |
| 外注は多いが相手のほとんどが登録済み | 経過措置を使っていないので影響は小さい |
| 自社の職人が中心で外注が少ない | ほぼ影響なし |
| 年間の未登録先への支払が1億円超 | 割合の引き下げに加えて上限にも当たる |
見積の段階で外注費を積んでいる会社は、そこに乗せていた消費税の扱いが変わる。80%で計算した見積のまま2026年10月以降に着工すると、その差は工事の粗利から出ていく。長い工期の案件ほど、契約時と施工時で条件が変わりやすい。
いま自社で確かめること
- 外注先のうち、インボイスに登録していない相手がどれだけあるか数える
- その相手への年間の支払額(税込み)を合計する。1億円を超えるなら上限にも関わる
- 自社の決算月から、1億円の上限がいつの期から始まるかを出す
- 2026年10月以降に着工予定の案件について、外注費を70%で計算し直す
- 見積書や契約書に消費税の扱いを書いているなら、その文面を確認する
相手が免税事業者だからという理由で、契約後に消費税分を一方的に差し引くと、建設業法と独占禁止法の両方に触れる。金額の話をするなら、契約を結ぶ前に、双方が納得した形で決める。
登録していない相手との付き合い方
登録を求めるか、負担を受け入れるか、取引をやめるか。この3つのうちどれを選ぶかは、その職人の腕と、代わりが見つかるかで決まる。制度の側から一つの正解は出てこない。
- 登録を求める場合、相手は消費税の申告と納税が新しく発生する。簡易課税や2割特例の話も含めて説明が要る
- 負担を受け入れる場合、その分を単価に織り込むのか、粗利から出すのかを決めておく
- 取引をやめる場合、免税事業者であることだけを理由にすると独占禁止法上の問題になりうる
どれを選ぶにしても、いま誰が登録していて誰がしていないかを把握していないと始まらない。登録番号は国税庁の公表サイトで確認できる。
税額の計算は税理士へ
ここに書いたのは制度の変更点と、自社で確かめておくとよい点だ。実際にいくら負担が増えるか、どの取引がどの区分に当たるか、簡易課税を選ぶべきかは、顧問の税理士に確認してほしい。
よくある質問
- インボイスの経過措置は2026年10月から何割になりますか
- 差し引ける割合が80%から70%へ下がります。2026年9月30日までの仕入れは80%、2026年10月1日からの2年間は70%です。その後も2028年10月から50%、2030年10月から30%と段階的に下がり、2031年10月1日以降は差し引けなくなります。
- 登録していない一人親方への外注はどうなりますか
- その相手への支払いから差し引ける割合が、2026年10月に80%から70%へ下がります。差し引けない分は元請の負担として残るため、登録していない相手への外注が多い会社ほど負担の増え方が大きくなります。同じ金額の外注でも、相手が登録しているかどうかで負担が変わります。
- インボイスの1億円の上限はいつから適用されますか
- 令和8年10月1日以後に開始する課税期間から適用されます。インボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年または事業年度で1億円を超える場合、その超えた部分には7割・5割・3割の控除を使えません。改正前の10億円から下がるため、これまで関係のなかった規模の会社にも当てはまるようになります。
- 2026年10月以降の見積は作り直す必要がありますか
- 外注費を積んでいる見積は、70%で計算し直してください。80%のまま積んでいると、差し引けない分がそのまま残り、粗利が想定より減ります。2026年10月以降の見積で外注費をどう積むかを先に決めておくと、現場ごとに判断せずに済みます。
- いま自社で何を確かめておけばいいですか
- 外注先のうちインボイスに登録していない相手がどれだけあるかを数え、その相手への年間の支払額を出してください。合計が1億円を超えるなら、金額の上限も関わります。あわせて自社の課税期間がいつ始まるかも確かめておきます。金額の上限はそこから効きます。
- 負担がいくら増えるかは誰に確認すればいいですか
- 顧問の税理士にご確認ください。実際にいくら負担が増えるか、どの取引がどの区分に当たるかは、自社の課税期間や取引の中身によって変わります。この記事にまとめたのは制度の変更点と、相談する前に自社で確かめておくとよい点です。
出典: 国税庁 インボイス制度の見直し(令和8年度税制改正)
出典: 国税庁 インボイス制度の概要
SOKUOYAKATA編集部